
글로벌 AI 데이터센터 수요가 미국을 필두로 폭발적으로 늘면서 올 상반기 전 세계 에너지저장장치(ESS) 배터리 공급 규모가 전년 동기 대비 70%를 웃도는 가파른 증가세를 보였다.
한국 주요 기업들이 역량을 집중하고 있는 각형 배터리가 시장 확대를 견인하면서, 내년에는 ESS 배터리 전체 공급량이 사상 처음으로 1000GWh(기가와트시) 선을 돌파할 전망이다.
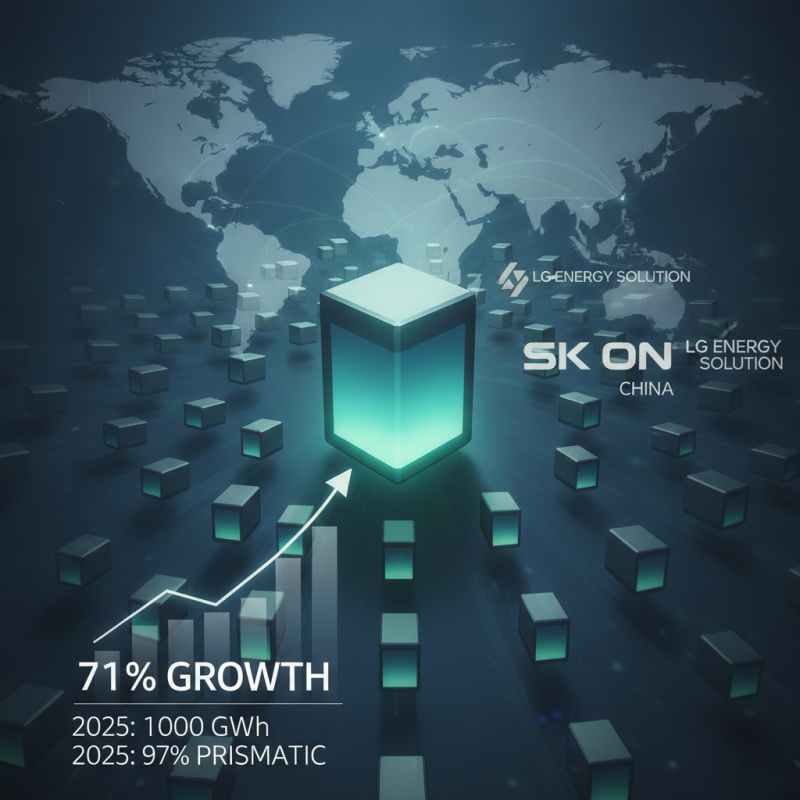
21일 배터리 시장조사업체 SNE리서치 및 관련 업계가 집계한 자료에 따르면, 올 상반기 전 세계 ESS 배터리 공급량은 총 461GWh로 집계됐다. 이는 전년 동기 270GWh와 비교해 71% 급증한 수치다.
올해 984GWh로 예상되는 전체 공급 규모는 내년 1150GWh로 확대돼 1000GWh 시대를 열고, 2035년 무렵에는 올해 대비 두 배에 육박하는 1870GWh 규모로 성장할 것으로 관측된다.
형태별로는 각형 제품이 파우치 및 원통형을 크게 앞서며 두각을 나타내고 있다. 현재 글로벌 ESS 시장에서 94%를 차지하는 각형의 비중은 내년 92%로 잠시 주춤하겠으나, 2028년을 기점으로 다시 반등해 2035년 97%까지 확대될 것으로 보인다.
업계 관계자는 "미국 수요에 대응하기 위한 LG에너지솔루션의 파우치 셀 공급 확대로 내년 파우치형 점유율이 반짝 상승할 수 있다"면서도 "장기적인 관점에서는 파우치 제품의 입지가 점차 좁아질 것"이라고 설명했다.
각형이 대세로 굳어진 핵심 요인은 다른 폼팩터 대비 월등한 성능과 안전성이다. 파우치형의 경우 공간 효율과 에너지 밀도 측면에서 유리하지만, 얇은 필름 외장재 특성상 강성이 떨어져 셀 크기를 키울수록 안전 장비 추가 부담이 커진다.
원통형 또한 크기가 커질수록 내부 발열을 제어하기 어려워 대용량이 요구되는 ESS에 부적합하다는 한계가 있다.
반면 알루미늄 캔 외관을 채택한 각형은 외부 충격에 강하고 별도 보강재 없이도 높은 안전성을 유지할 수 있다는 장점이 있다. 요구되는 용량에 맞춰 셀 크기를 유연하게 확장하기 용이하다는 점도 강점으로 꼽힌다.
이러한 흐름에 발맞춰 한국 배터리 3사 역시 각형 포트폴리오를 강화하는 추세다.
2009년 선제적으로 각형 양산에 돌입한 삼성SDI에 이어, 기존 파우치형에 집중하던 LG에너지솔루션과 SK온도 최근 각형 라인업 확대에 박차를 가하고 있다.
시장 전문가들은 "그간 중국 기업들이 저렴한 LFP(리튬인산철) 제품을 앞세워 주도권을 쥐었지만, 한국 기업들이 미국 시장을 무대로 각형 제품 기반의 반격을 도모하고 있다"며 "내년을 기점으로 각형 중심의 K-배터리 점유율이 꾸준한 오름세를 보일 것"이라고 내다봤다.