
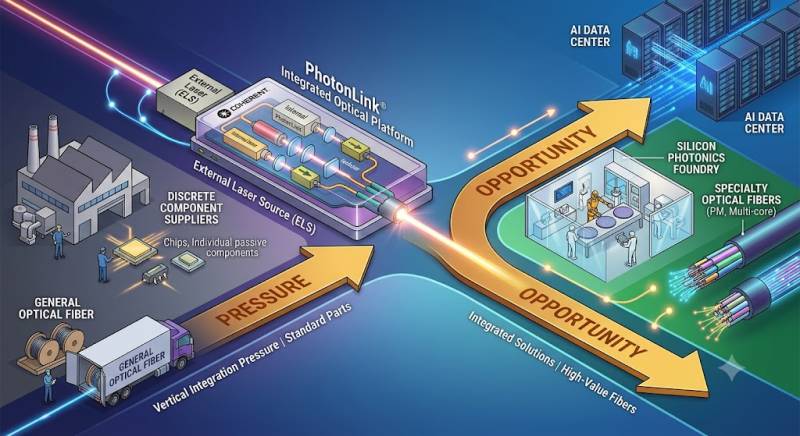
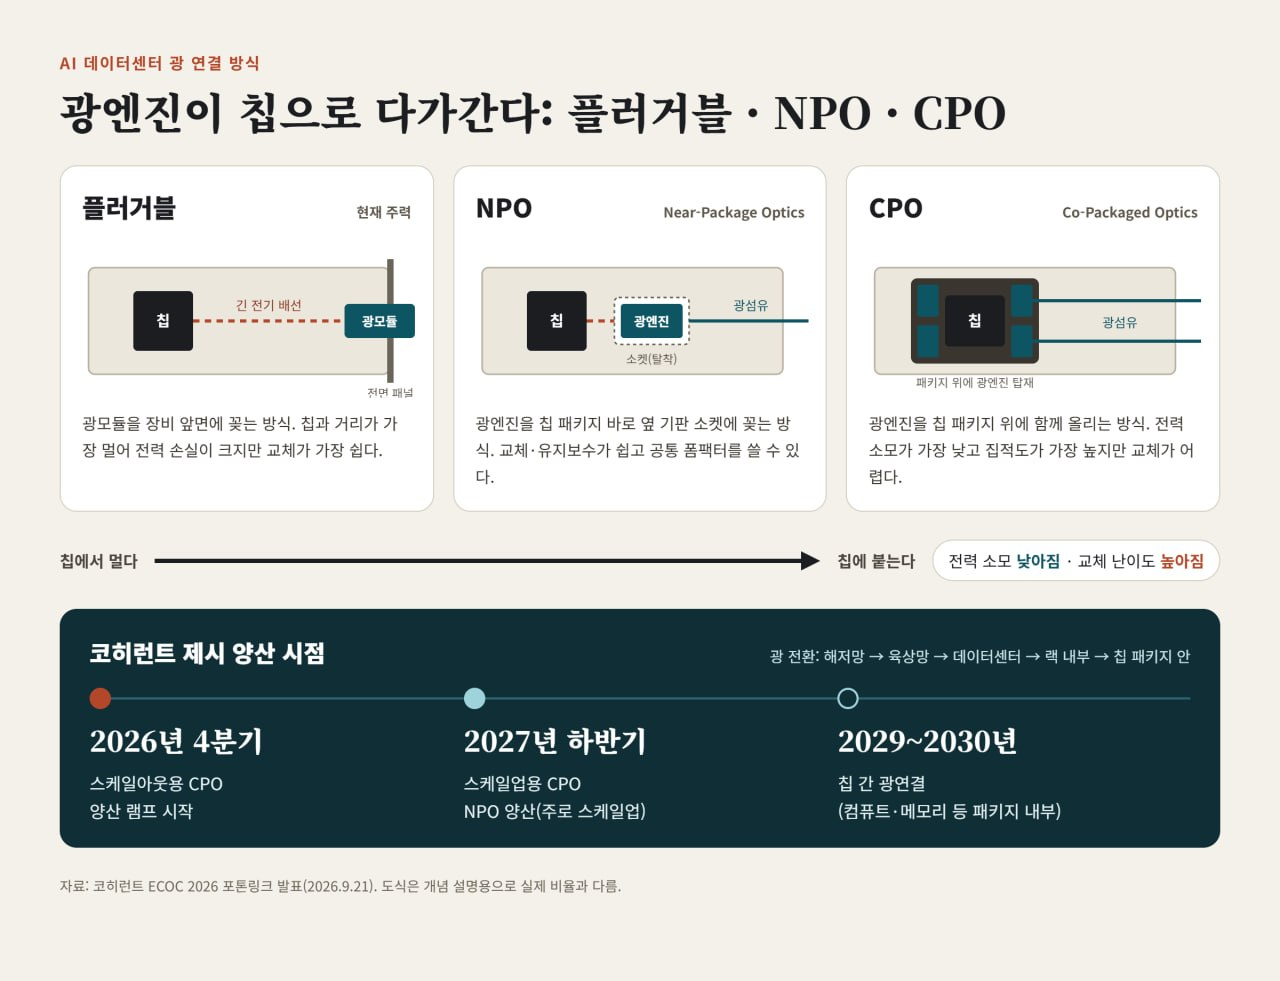
코히런트는 21일(현지시간) 스페인 말라가에서 열린 유럽광통신학회(ECOC 2026)에서 통합 광학 플랫폼 '포톤링크(PhotonLink)'를 공개했다. 빛을 만드는 레이저, 빛을 다듬는 렌즈·아이솔레이터, 빛을 보내는 특수광섬유, 반대편에서 신호를 받는 수신부까지 전 과정을 자체 기술로 묶었다. 이를 CPO(Co-Packaged Optics), NPO(Near-Package Optics), 칩 간 연결 등 아키텍처와 관계없이 공급하겠다는 게 골자다.
짐 앤더슨 코히런트 최고경영자(CEO)는 "고객들이 부품이 아니라 완전한 광학 솔루션과 어셈블리를 요청해 왔다"며 "레이저나 광섬유를 공급하는 업체는 있지만, 이 모든 기술을 사내에 보유한 곳은 코히런트뿐"이라고 말했다.
회사 측은 100Tbps(초당 테라비트) 입출력이 필요한 스위치·프로세서 칩 1개에 전체 솔루션을 공급할 경우, 자사 콘텐츠가 최대 약 1만5000달러에 이를 것으로 제시했다. 스케일아웃용 CPO는 올해 12월 분기부터, 스케일업용 CPO와 NPO는 2027년 하반기부터 양산 물량이 본격화된다.
◆ 삼성 파운드리엔 기회…'소수 대형 고객' 잡아야
국내 공급망과 가장 직접 맞닿는 지점은 실리콘포토닉스(SiPh) 칩 생산이다. 코히런트는 SiPh 설계팀을 사내에 두고 있지만, 칩 생산은 여러 파운드리에 맡기고 조립과 테스트만 자체적으로 수행한다. 레인당 200G SiPh는 이미 트랜시버에 양산 적용 중이다. 이번 행사에서는 200G 32레인 구성의 6.4T SiPh NPO 모듈도 선보였다.
삼성전자는 이미 이 시장에 뛰어든 상태다. 삼성전자는 올해 1분기 실적발표에서 파운드리 사업부가 광통신 모듈 대형 업체 수주에 성공해 실리콘포토닉스 사업 기반을 확보했다고 밝혔다. 지난 3월 미국 광섬유통신콘퍼런스(OFC 2026)에서는 PIC(광집적회로) 플랫폼을 시작으로 광엔진, CPO를 거쳐 2030년 차세대 CPO까지 단계적으로 확장하는 로드맵을 제시했다. 당시 업계에서는 코히런트·루멘텀 같은 광모듈 업체와 자체 PIC를 설계하는 팹리스를 잠재 고객군으로 꼽았다.
코히런트처럼 광 링크 전체를 책임지는 통합 공급사가 커질수록 SiPh 칩 발주는 소수 대형 광모듈 업체로 모이게 된다. 파운드리 입장에선 이들 대형 고객을 확보하느냐가 곧 시장 진입의 성패를 가르는 구조다.
다만 삼성전자가 수주한 광모듈 업체가 어디인지는 공개되지 않았고, 코히런트와의 직접 거래 여부도 확인되지 않았다. 인텔, ST마이크로 같은 선발 업체와 글로벌파운드리 등이 이미 서비스를 제공하고 있어 단기간 고객 확보가 쉽지 않다는 시각도 여전하다.
◆ 개별 부품사엔 부담…'원스톱 공급'이 설 자리 좁힌다
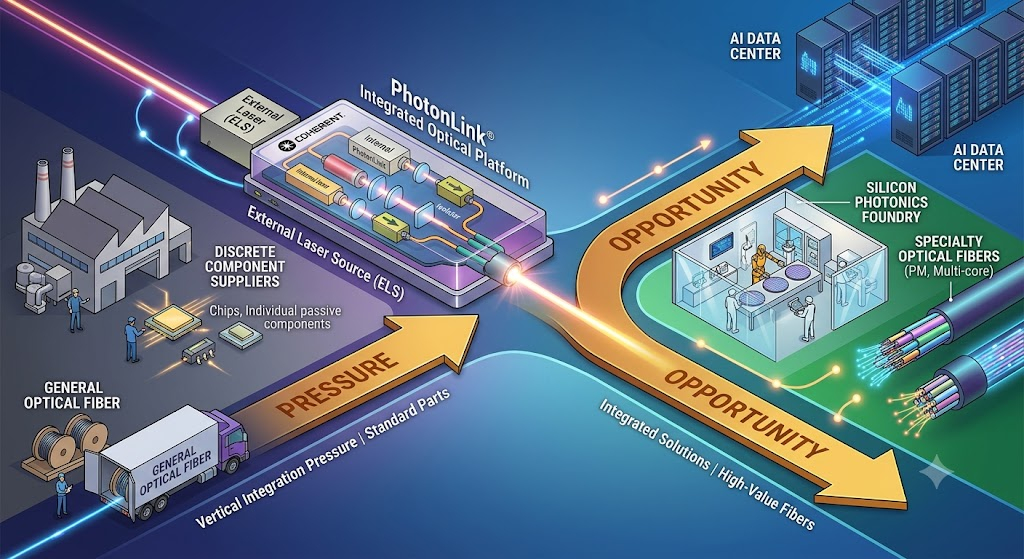
반대편에선 압력이 커진다. 코히런트는 외부 레이저 광원(ELS) 안에 들어가는 레이저, 유리 몰드 렌즈, 아이솔레이터, 열전냉각기(TEC), 광섬유 어셈블리를 모두 자체 설계·제조해 통합한다고 강조했다.
아이솔레이터의 핵심 소재인 가넷은 미국 내에서 결정을 직접 성장시키는 단계부터 수직계열화했다. 광섬유 접속 유닛(FAU)에 들어가는 마이크로렌즈 어레이와 V홈 광섬유 가이드도 직접 만든다.
CPO·NPO 시장이 커지면서 고객사들이 이 같은 '원스톱' 공급사를 선호하게 되면, 레이저 칩이나 수동부품을 개별 공급해 온 업체들이 비집고 들어갈 공간은 좁아질 수밖에 없다.
줄리 엥 코히런트 최고기술책임자(CTO)는 "모든 솔루션을 갖고 있기 때문에 고객에게 아키텍처별 전력·비용·복잡성을 솔직하게 비교해 줄 수 있다"고 말했다. 부품 선택권 자체가 통합 공급사 쪽으로 넘어가고 있다는 의미로 풀이된다.
다만 플러거블 트랜시버 시장이 당장 위축되는 것은 아니다. 코히런트는 포톤링크로 여는 신규 시장(약 300억달러)과 별개로, 트랜시버를 포함한 기존 포트폴리오의 2030년 시장 규모를 약 600억달러로 제시했다. CPO가 기존 트랜시버를 곧바로 대체하기보다는 당분간 병행 성장한다는 전제다.
국내 트랜시버·광소자 업체들에게는 플러거블 물량을 지키면서, 동시에 CPO·NPO 공급망에서 어떤 역할을 맡을 수 있을지가 과제로 남게 됐다.
◆ 광섬유도 명암…"범용은 안 한다"
광섬유는 흔히 CPO 수혜 업종으로 한데 묶이지만, 이번 발표에선 그 안에서도 선이 갈린다는 점이 드러났다.
엥 CTO는 "범용 단일모드(SMF)·다중모드(MMF) 광섬유로는 경쟁하지 않는다"며 "만들기 정말 어려운 특수광섬유에 집중한다"고 선을 그었다.
코히런트는 원격 레이저 방식 CPO에 필수인 편광유지(PM) 광섬유의 양산 준비를 마쳤다. 에지 결합형 SiPh의 결합 효율을 높이는 모드매칭 광섬유는 이번 ECOC에서 처음 공개했다. 최대 37개 코어를 담는 멀티코어 광섬유도 자체 생산한다. 회사는 현재 CPO·NPO용 광섬유 제조능력을 대규모로 증설하고 있다.
범용 광섬유 업체는 코히런트와 직접 경쟁하지 않으면서, 데이터센터 전체 광 링크 증가에 따른 수혜를 기대할 수 있다. 반면 CPO·NPO 내부에 들어가는 고부가 특수광섬유는 통합 공급사가 내재화하는 영역이 되고 있다. '광섬유 수혜'를 한 덩어리로 보기보다 어떤 광섬유를 만드느냐에 따라 구분해서 봐야 하는 이유다.
◆ 2029~2030년엔 '칩 패키지 안'으로…메모리도 변수
장기적으로는 메모리 업계도 무관하지 않다. 코히런트는 칩 간 광연결 분야에서 5곳 이상의 고객과 협업 중이며, 도입 시점을 2029~2030년으로 제시했다. 올해 들어 관련 문의가 크게 늘었다는 설명이다.
엥 CTO는 "컴퓨팅과 메모리 간 대역폭이 커질수록 광 링크는 패키지 가장자리에서 패키지 내부로 들어온다"고 말했다. 광 전환이 대륙 간 해저망에서 육상망, 데이터센터, 랙 내부 순으로 진행돼 왔고, 다음 무대는 칩 패키지 안이라는 설명이다.
코히런트가 특정 메모리 업체를 언급하지는 않았다. 다만 GPU와 HBM(고대역폭메모리)을 잇는 연결 방식이 장기적으로 광 기반으로 바뀔 가능성은 삼성전자·SK하이닉스의 패키징 로드맵에도 변수가 될 수 있다는 분석이다.
◆ "'CPO 관련주' 한 단어로는 부족"
이번 발표가 국내 공급망에 던지는 메시지는 CPO 확산이 모두에게 같은 방향으로 작용하지 않는다는 점이다.
통합 공급사의 부상은 이들에게 칩을 만들어주는 파운드리나 범용 소재 업체에는 기회가 될 수 있다. 반면 통합 공급사가 내재화하는 부품 영역에서는 입지를 좁히는 압력으로 작용한다.
결국 국내 업체를 볼 때 따져야 할 것은 'CPO 관련주인가'가 아니다. 통합 공급사의 밸류체인 안에서 '대체될 수 있는 부품'을 만드는지, '대체하기 어려운 공정'을 쥐고 있는지다. 스케일업 광 전환이 본격화하는 2027년 하반기까지, 대형 광모듈사 공급 레퍼런스를 확보하느냐가 국내 업체들의 옥석을 가르는 기준이 될 전망이다.